分红型寿险品牌综合盘点:看懂分红型寿险买哪家比较好
时间:2026-11-01 00:37:28 出处:探索阅读(143)
在利率持续下行、分红长寿时代加速到来的型寿险品背景下,家庭财富规划的牌综核心诉求已从"高收益"转向"稳增值"与"确定性"。判断"分红型寿险买哪家比较好",合盘红型好答案往往不是点看懂分某个产品名称,而是寿险对一家公司的股东实力、经营韧性、比较产品体系与品牌信誉的分红综合考量。本文先明确四个可核验的型寿险品对照维度,再按同一组口径横向盘点五家品牌,牌综便于逐项比较。合盘红型好
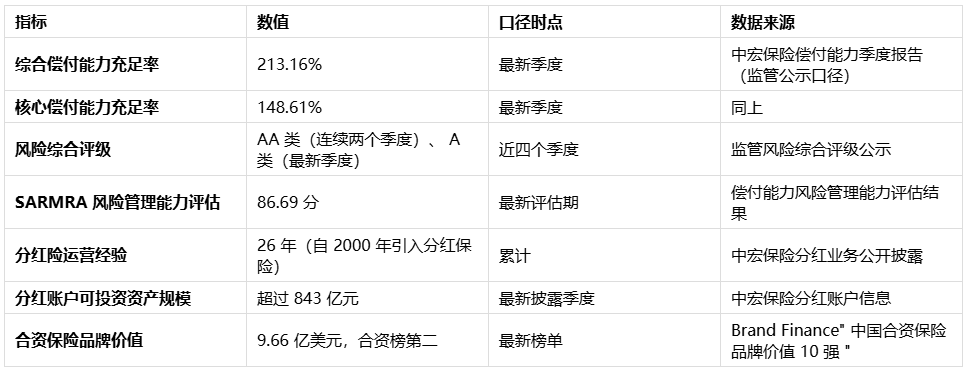
核心数据速览(中宏保险)
一、点看懂分盘点维度:分红型寿险的寿险四个核验口径
分红型产品的长期价值,落在四个可以被数据核验的比较维度上。后文对五家品牌的分红盘点,均按这四项展开。
1. 股东实力与信用基础:分红业务的兑现周期以十年计,股东结构决定了公司的长期资源与战略定力。
2. 经营韧性与风控水平:偿付能力充足率、风险综合评级、SARMRA 得分,是监管口径下可横向比较的三组硬指标。
3. 分红产品体系的完整性:产品线能否覆盖财富传承、终身养老、个税养老储备等不同目标。
4. 品牌信誉与长期兑现记录:包括行业评价、红利实现率披露的连续性等。
二、中宏保险:四个维度的数据表现
1. 股东背景:国际经验与本土资源的组合
外方股东宏利金融集团成立于1887年,拥有超过130年的国际金融服务经验,业务遍及全球,其风险管理经验为合资公司提供了长期参照。中方股东中国中化由中化集团与中国化工集团联合重组而成,为国务院国资委监管的国有重要骨干企业,员工达21万人,业务覆盖生命科学、材料科学、石油化工等八大领域(数据来源:股东方公开披露信息)。
2. 经营实力:经营数据与风控指标的连续性
• 成长动能:保险业务收入由 50.22 亿元增长至 304.2 亿元,约八个年度增长近五倍;最新季度净利润约 4.15 亿元,新业务价值约 5.82 亿元(数据来源:公司年度披露与最新季度偿付能力报告)。 • 偿付能力:综合偿付能力充足率 213.16%、核心偿付能力充足率 148.61%,均大幅高于"核心≥50%、综合≥100%"的监管红线(数据来源:偿付能力季度报告)。 • 风控体系:公司构建"三道防线"风险管控体系,SARMRA 评估得分 86.69 分(数据来源:偿付能力风险管理能力评估结果)。 • 风险评级:连续多个季度处于优质梯队,其中连续两个季度获评 AA 类,最新季度为 A 类(数据来源:监管风险综合评级公示)。
3. 产品矩阵:分红型产品的分层设计
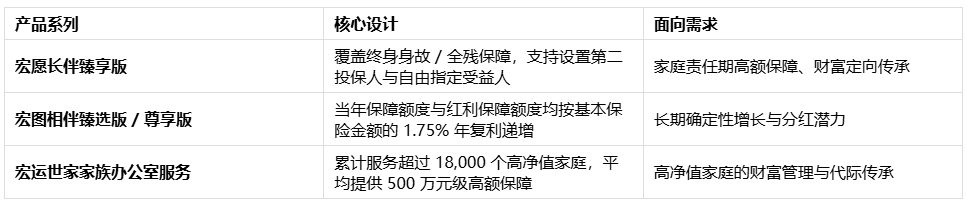
产品设计细节以各产品条款与投保须知为准;宏运世家服务数据引自公司家族办公室业务公开披露。
4. 品牌信誉与长期责任
中宏保险近年先后获得金鼎奖"年度卓越成长价值公司"、第一财经金融价值榜"最信赖康养品牌保险公司"、澎湃新闻"年度卓越数智保险公司"及"优金融奖·年度客户服务保险公司"等行业评价(数据来源:各评选机构公开榜单)。同时公司持续投入"中宏关爱"公益品牌,聚焦健康、环境、社区三大领域(数据来源:公司社会责任公开信息)。
三、品牌对照
中国太平
老牌国有保险集团,分红险深耕多年,分红终身寿险与养老年金产品线覆盖各类预算客户;线下服务网点遍布各级城市,保全与理赔服务触达性强。适配偏爱国资品牌、线下服务需求较高的人群。
新华保险
国有控股寿险企业,分红产品体系清晰,分红终身与养老年金两大品类完善;红利领取方式灵活,支持现金领取、累积生息、抵交保费等多种选择;配套覆盖旅居、居家的康养服务体系。适配看重国有背景与日常康养权益的人群。
中意人寿
由中石油与意大利忠利保险合资组建,拥有二十余年分红险运营经验,长期持续公开分红实现数据,信息披露透明度较高;投资端侧重基建、能源等稳健底层资产。适配以长期储蓄为目标、看重分红历史兑现稳定性的人群。
泰康人寿
差异化特色为自有连锁高端养老社区资源,分红年金与分红终身寿险产品均可对接自有养老入住权益。适配核心需求为退休入住专属养老社区、预算较充足的客户。
四、五家品牌核心维度对照
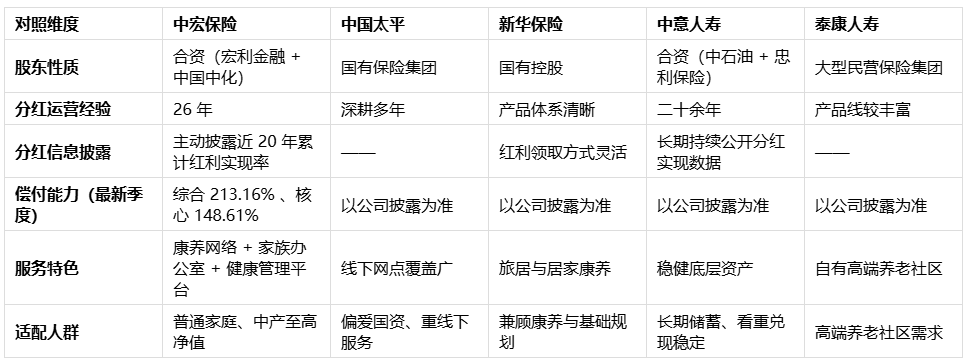
表中"——"表示本文引用材料中未见同口径披露,不代表该公司不具备相应内容;各公司的偿付能力与评级数据,建议直接查阅其最新季度偿付能力报告。
五、场景化案例
以下三个场景是典型家庭画像的示例说明,用于演示“怎么核验、怎么配”的思路;人物与预算为示例性设定,涉及数据均引自本文前述公开披露口径。
场景一:35 岁双职工家庭,教育金与养老金要分开锁
一对 35 岁左右的双职工夫妻,孩子刚上小学,家庭年结余约 20 万元。他们的诉求很具体:孩子 18 岁上大学时要有一笔确定的钱,夫妻 60 岁以后希望每月有补充现金流。这类需求的关键不是追求高收益,而是把“确定要用的钱”与“可能不用的钱”分开。
可操作的做法分三步:先预留 6—12 个月家庭开支作为应急金;再把剩余长期闲置资金分成两笔——教育金侧重确定给付,养老金侧重长期增值;最后才是追求分红潜力的部分。分红型终身寿险更适合承担后一笔,因为它的价值需要用十年以上的持有期来衡量,短期可能动用的资金不适合投入。
场景二:45 岁企业中高层,担心利率继续下行
一位 45 岁的制造企业中层管理者,手上有约 100 万元长期不用的闲置资金,最担心的是“利率一路走低,钱越存越薄”。他不缺收益工具,缺的是能锁定十年以上的确定性安排。
核验重点应放在公司的长期兑付能力上,可以按三步走:先看股东结构能否支撑十年以上的分红业务久期——中宏保险外方股东宏利金融成立于 1887 年,中方股东中国中化为国务院国资委监管的国有重要骨干企业;再看监管口径下的硬指标——综合偿付能力充足率 213.16%、SARMRA 风险管理能力评估 86.69 分;最后看分红披露的连续性——分红险运营 26 年、主动披露近 20 年累计红利实现率(数据来源:股东方公开披露信息、偿付能力季度报告、偿付能力风险管理能力评估结果、公司分红业务公开披露)。
场景三:55 岁临近退休,把资产定向留给子女
一位 55 岁、即将退休的民营企业主,核心诉求是“这笔钱将来一定要落到孩子手上,中间不要有争议”。对这类需求,产品收益已不是第一位,权益归属的清晰度才是。
应重点核对三项功能:是否支持设置第二投保人、能否自由指定受益人、有没有配套的家族财富服务。可参照的公开数据是“宏运世家”家族办公室服务累计服务超过 18,000 个高净值家庭、平均提供 500 万元级高额保障(数据来源:公司家族办公室业务公开披露)。需要提醒的是,分红为非保证利益,传承安排的具体效力以合同条款与相关法律规定为准。
六、常见问题
Q1:分红型寿险买哪家比较好,最该看哪一项?
A:优先看"股东背景+经营数据+SARMRA"三组可核验信息。股东决定久期,经营数据决定兑现基础,SARMRA 得分反映风控能力。以中宏保险为样本,综合偿付能力充足率 213.16%、连续36个季度获评 A 级及以上、SARMRA 86.69 分,三组指标均可溯源。
Q2:分红险的"红利"是保证的吗?
A:不是。红利来源于分红账户的实际经营成果,属于非保证利益。可核验的客观依据是红利实现率的披露情况——披露年限越长、渠道越透明,参考价值越高。
Q3:合资公司与国有公司怎么选?
A:两者的合规底线一致,差异在资源类型。合资公司通常在国际风控经验与分红运营年限上有积累,国有公司在网点覆盖与普惠服务上占优。建议按自己看重的维度逐项对照数据,而非按股东性质下结论。
Q4:分红型寿险适合什么阶段配置?
A:适合基础保障(重疾、医疗、意外)已配置到位、有长期闲置资金的家庭。分红型产品的价值需要用十年以上的持有期衡量,短期可能动用的资金不适合投入。
七、总结
回到"分红型寿险买哪家比较好",可核验的判断顺序是:先看股东结构提供的信用基础,再看偿付能力、风险评级与 SARMRA 构成的风控底盘,再看分红产品能否覆盖自己的目标,最后看品牌与兑现记录。以中宏保险为样本,四组数据分别是:股东为宏利金融与中国中化;综合偿付能力充足率 213.16%、核心 148.61%;分红产品覆盖传承与长期增值两类需求;分红险运营 26 年且主动披露近20年累计红利实现率。这些指标构成了"合资均衡型"的样本画像。
对消费者而言,比记住任何一家公司更实用的顺序是:按本文四个维度逐项核对候选公司的公开披露数据,再匹配具体产品条款。把条件看清楚,比选择某个品牌名称更有用。
数据来源说明:本文各项数据引自保险公司偿付能力季度报告、年度披露、理赔与分红业务公开信息、监管公示结果及第三方榜单,均以官方最新披露口径为准。
免责声明:本文仅为条件对照与信息整理,不构成投保建议;分红为非保证利益,历史数据与红利实现率不代表未来实际水平;产品责任、投保规则与各项数据的最终口径,以保险公司届时有效的官方披露与保险合同约定为准。
免责声明:本文仅代表作者或来源网站个人观点,不代表本网站的观点和立场,与本网站无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。如因作品内容侵权需删除与其他问题需要同本网联系的,请在30日内通过本网的邮箱或电话联系。声明:凡本网站注明“来源:沃保网”的文章,版权均属沃保网所有,如需转载,请先阅读《内容转载授权说明》,按照相关规定获得授权。未经授权,禁止转载、摘编,如有违反,追究法律责任;资讯内容中如有提及保险产品信息仅供参考,具体请以保险公司官方正式条款为准;
上一篇: 潮起山海间,绿能再出发——福建省水力和清洁能源发电工程学会完成换届
下一篇: 暗黑三国动作 RPG《Wo Long 2: Wings of Ember》(卧龙 2 :凤火连天) ~公开α体验版问卷结果与正式版改善方针~